Gregas das opções: guia completo de delta, gama, theta, vega e rho
Entenda as gregas das opções — delta, gama, theta, vega e rho —, o que cada uma mede, como ler os sinais e como usá-las na prática.

O prêmio de uma opção muda o tempo todo. Às vezes porque o ativo subiu ou caiu, às vezes só porque um dia passou, e às vezes porque o mercado ficou mais nervoso. As gregas das opções são as medidas que separam cada um desses efeitos e mostram, em números, quanto cada fator mexe no preço.
Neste guia, explico o que são as gregas, apresento as cinco principais com um mesmo exemplo para você comparar e mostro como elas se combinam na análise de uma posição. Cada grega tem um artigo próprio, mais aprofundado, com link ao longo do texto.
O que são as gregas das opções?
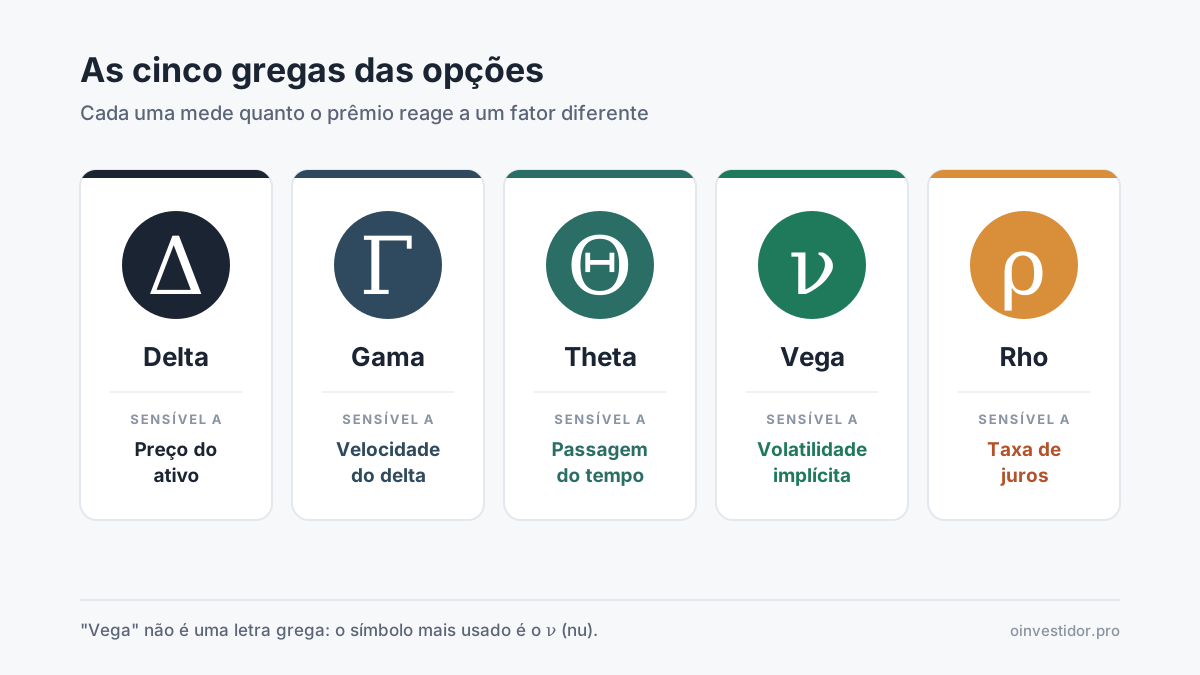
As gregas são medidas de sensibilidade: cada uma indica quanto o preço de uma opção tende a variar quando um fator muda e todos os outros ficam iguais. O nome vem das letras gregas usadas para representá-las.
O preço de uma opção depende principalmente de cinco coisas: o preço do ativo, o strike, o tempo até o vencimento, a volatilidade e a taxa de juros. O strike é fixo, mas os outros fatores variam. As gregas medem o efeito de cada um deles:
| Grega | O que mede |
|---|---|
| Delta | Quanto o prêmio varia para cada R$ 1,00 de variação no ativo |
| Gama | Quanto o próprio delta muda para cada R$ 1,00 de variação no ativo |
| Theta | Quanto o prêmio varia com a passagem de um dia |
| Vega | Quanto o prêmio varia para cada 1 ponto percentual de volatilidade implícita |
| Rho | Quanto o prêmio varia para cada 1 ponto percentual na taxa de juros |
Uma curiosidade: "vega" não é uma letra do alfabeto grego. O nome pegou no mercado e ficou, e o símbolo mais usado é o ν (nu), que lembra um "v".
De onde vêm os números das gregas?
As gregas são calculadas com um modelo de precificação de opções, como o de Black-Scholes. O modelo descreve o preço teórico da opção a partir dos fatores acima, e cada grega mostra como esse preço reage a uma pequena mudança em um deles.
Na prática, você não precisa fazer essas contas. Plataformas de opções e muitos home brokers mostram as gregas de cada série. O importante é entender o que cada número significa e quais são os limites dele.
Dois cuidados valem para todas as gregas:
- São aproximações para variações pequenas. Em movimentos grandes, o resultado real se afasta da estimativa — e é justamente por isso que existe o gama, que corrige o delta.
- Dependem do modelo e das premissas. Plataformas diferentes podem usar juros, contagem de dias e volatilidades diferentes, e mostrar números um pouco diferentes para a mesma opção.
Como as cinco gregas aparecem em uma mesma opção?
O melhor jeito de entender as gregas é ver todas na mesma opção. Vamos usar um exemplo que se repete nos artigos de cada grega.
Exemplo hipotético (ação fictícia e números criados apenas para ilustrar), calculado com o modelo de Black-Scholes:
- Ação fictícia XYZ3 cotada a R$ 30,00
- Call com strike de R$ 30,00 (no dinheiro)
- Prazo: 21 pregões (cerca de um mês), considerando 252 pregões no ano
- Volatilidade implícita: 30% ao ano
- Juros hipotéticos de 14% ao ano (em capitalização contínua, como no modelo)
- Opção europeia, sem dividendos e sem custos operacionais
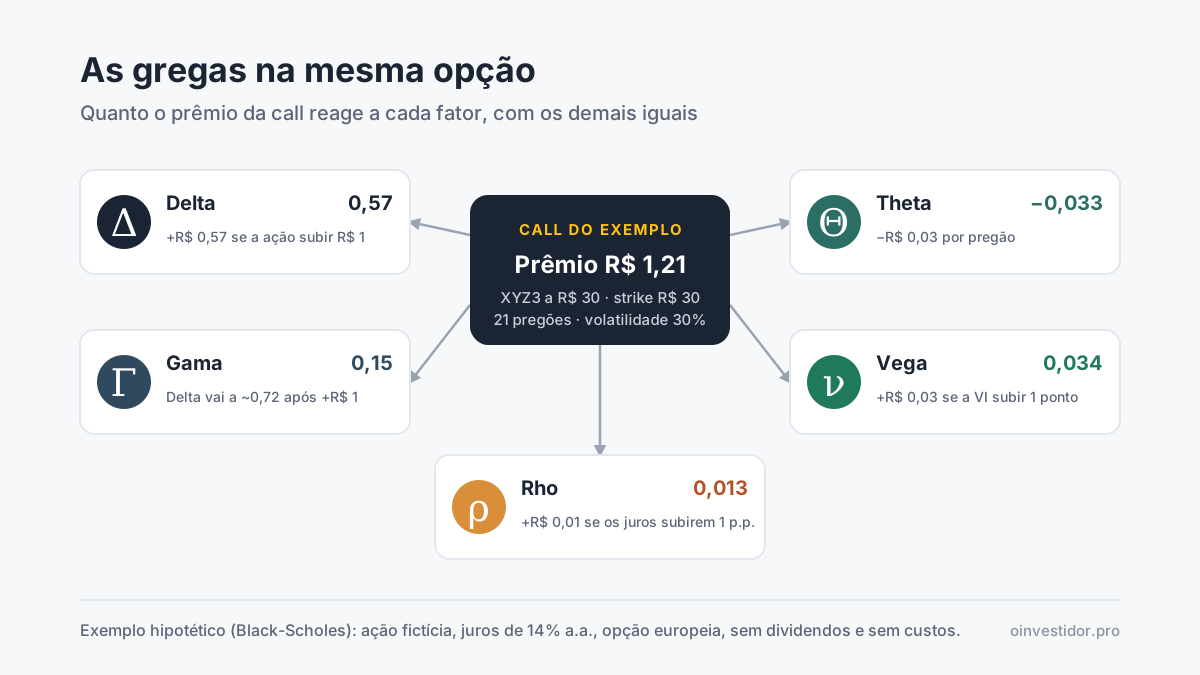
Nessas condições, o prêmio teórico da call é de R$ 1,21, e as gregas ficam assim:
| Grega | Valor na call | Como ler |
|---|---|---|
| Delta | 0,57 | Se a ação subir R$ 1,00, a call tende a subir cerca de R$ 0,57 |
| Gama | 0,15 | Depois dessa alta de R$ 1,00, o delta tende a passar de 0,57 para cerca de 0,72 |
| Theta | −0,033 | A cada pregão, tudo o mais igual, a call tende a perder cerca de R$ 0,03 |
| Vega | 0,034 | Se a volatilidade implícita subir 1 ponto (de 30% para 31%), a call tende a ganhar cerca de R$ 0,03 |
| Rho | 0,013 | Se os juros subirem 1 ponto (de 14% para 15%), a call tende a ganhar cerca de R$ 0,01 |
Valores arredondados. Gregas calculadas para a posição comprada (titular); para quem vende a opção, os sinais se invertem.
Repare na diferença de escala. Num horizonte de um mês, o delta e o gama dominam; o theta pesa no dia a dia; o vega importa quando a volatilidade muda; e o rho quase não aparece. Essa hierarquia muda conforme o prazo e a posição da opção em relação ao strike.
O sinal das gregas muda entre call, put, compra e venda?
Muda, e é um dos pontos que mais confundem quem está começando. A regra muda de uma grega para outra:
| Grega | Call comprada | Put comprada | Quem vende a opção |
|---|---|---|---|
| Delta | +Positivode 0 a 1 | −Negativode −1 a 0 | ⇄Sinal invertido |
| Gama | +Positivo | +Positivo | −Negativo |
| Theta | −Negativo | −Negativo*quase sempre | +Positivo*quase sempre |
| Vega | +Positivo | +Positivo | −Negativo |
| Rho | +Positivo | −Negativo | ⇄Sinal invertido |
| * Exceção: com juros altos, puts europeias muito dentro do dinheiro podem ter theta positivo para o titular (e negativo para quem vende). Veja o artigo sobre theta. | |||
* Exceção explicada no artigo sobre theta: com juros altos, puts europeias muito dentro do dinheiro podem ter theta positivo para o titular.
Resumindo: delta e rho dependem do tipo de opção e de você estar comprado ou vendido. Gama e vega dependem só de estar comprado ou vendido. O theta segue a mesma lógica do gama e do vega, com uma exceção.
Isso ajuda a ver o "contrato implícito" de cada lado. Quem compra opções tem gama e vega positivos — ganha com movimentos fortes e com aumento de volatilidade — e paga por isso com theta negativo. Quem vende faz a troca inversa.
Como as gregas se relacionam entre si?
As gregas não andam sozinhas. Três relações aparecem o tempo todo:
- Gama e theta andam juntos. Opções com gama alto, como as que estão no dinheiro e perto do vencimento, também costumam ter theta mais intenso. Quem quer a "aceleração" do gama paga o desgaste do tempo.
- Vega e prazo andam juntos. Opções mais longas têm vega maior, porque há mais tempo para a volatilidade fazer diferença. Já o gama das opções no dinheiro tende a crescer perto do vencimento.
- As gregas se somam na carteira. O delta de uma posição é a soma dos deltas de cada opção, multiplicados pelas quantidades. O mesmo vale para as outras gregas. É assim que se monta uma posição com delta perto de zero, por exemplo, para ficar exposto só à volatilidade.
A tabela abaixo resume onde cada grega costuma ser maior:
| Grega | Costuma ser maior quando a opção está…em valor absoluto | E em relação ao prazo… |
|---|---|---|
| Delta | ITMDentro do dinheiro | Perto do vencimentoVai para perto de 0 ou de 1 |
| Gama | ATMNo dinheiro | Perto do vencimentoCresce nas opções no dinheiro |
| Theta | ATMNo dinheiro | Perto do vencimentoAcelera nas opções no dinheiro |
| Vega | ATMNo dinheiro | Prazo longoMaior quanto mais longo o prazo |
| Rho | ITMDentro do dinheiro | Prazo longoMaior quanto mais longo o prazo |
Se a ideia de opções dentro, no e fora do dinheiro ainda não estiver clara, vale ler antes o artigo sobre opções ITM, ATM e OTM.
Para que servem as gregas na prática?
As gregas ajudam a responder perguntas concretas antes e durante uma operação:
- "Quanto eu ganho ou perco se o ativo andar R$ 1,00?" → delta e gama.
- "Quanto essa posição me custa por dia se nada acontecer?" → theta.
- "O que acontece se o mercado se acalmar depois de um evento?" → vega.
- "Opções longas são sensíveis a mudanças de juros?" → rho.
- "Minha carteira está exposta a quê, no total?" → soma das gregas de todas as posições.
Na minha avaliação, para quem está começando, delta e theta são as gregas mais úteis no dia a dia: uma mostra a exposição à direção do ativo e a outra, o custo do tempo. Gama e vega ganham importância conforme as operações ficam mais elaboradas.
Quais são os limites e riscos de usar as gregas?
As gregas são ferramentas de análise, não garantias de resultado. Os principais cuidados:
- Mudam o tempo todo: as gregas de hoje não são as de amanhã. Elas variam com o preço do ativo, o prazo e a volatilidade.
- Valem para movimentos pequenos: em saltos grandes, como depois de uma notícia, a estimativa pode errar bastante.
- Dependem do modelo: premissas diferentes geram números diferentes.
- Não medem liquidez: em séries pouco negociadas, pode ser difícil encerrar a posição perto do preço teórico.
- Não incluem custos: corretagem, emolumentos e Imposto de Renda reduzem o resultado de qualquer operação.
- Venda de opções exige atenção redobrada: gama e vega negativos podem gerar perdas grandes em movimentos fortes, e, em algumas estruturas, as perdas podem ser ilimitadas.
Considerações finais
As gregas das opções traduzem em números como o prêmio reage ao ativo (delta e gama), ao tempo (theta), à volatilidade (vega) e aos juros (rho). Elas não preveem o mercado, mas mostram a que riscos uma posição está exposta — e isso muda a forma de montar e acompanhar qualquer operação.
Para aprofundar, cada grega tem um artigo próprio: delta, gama, theta, vega e rho.
Este conteúdo tem caráter educativo e não constitui recomendação de investimento.